

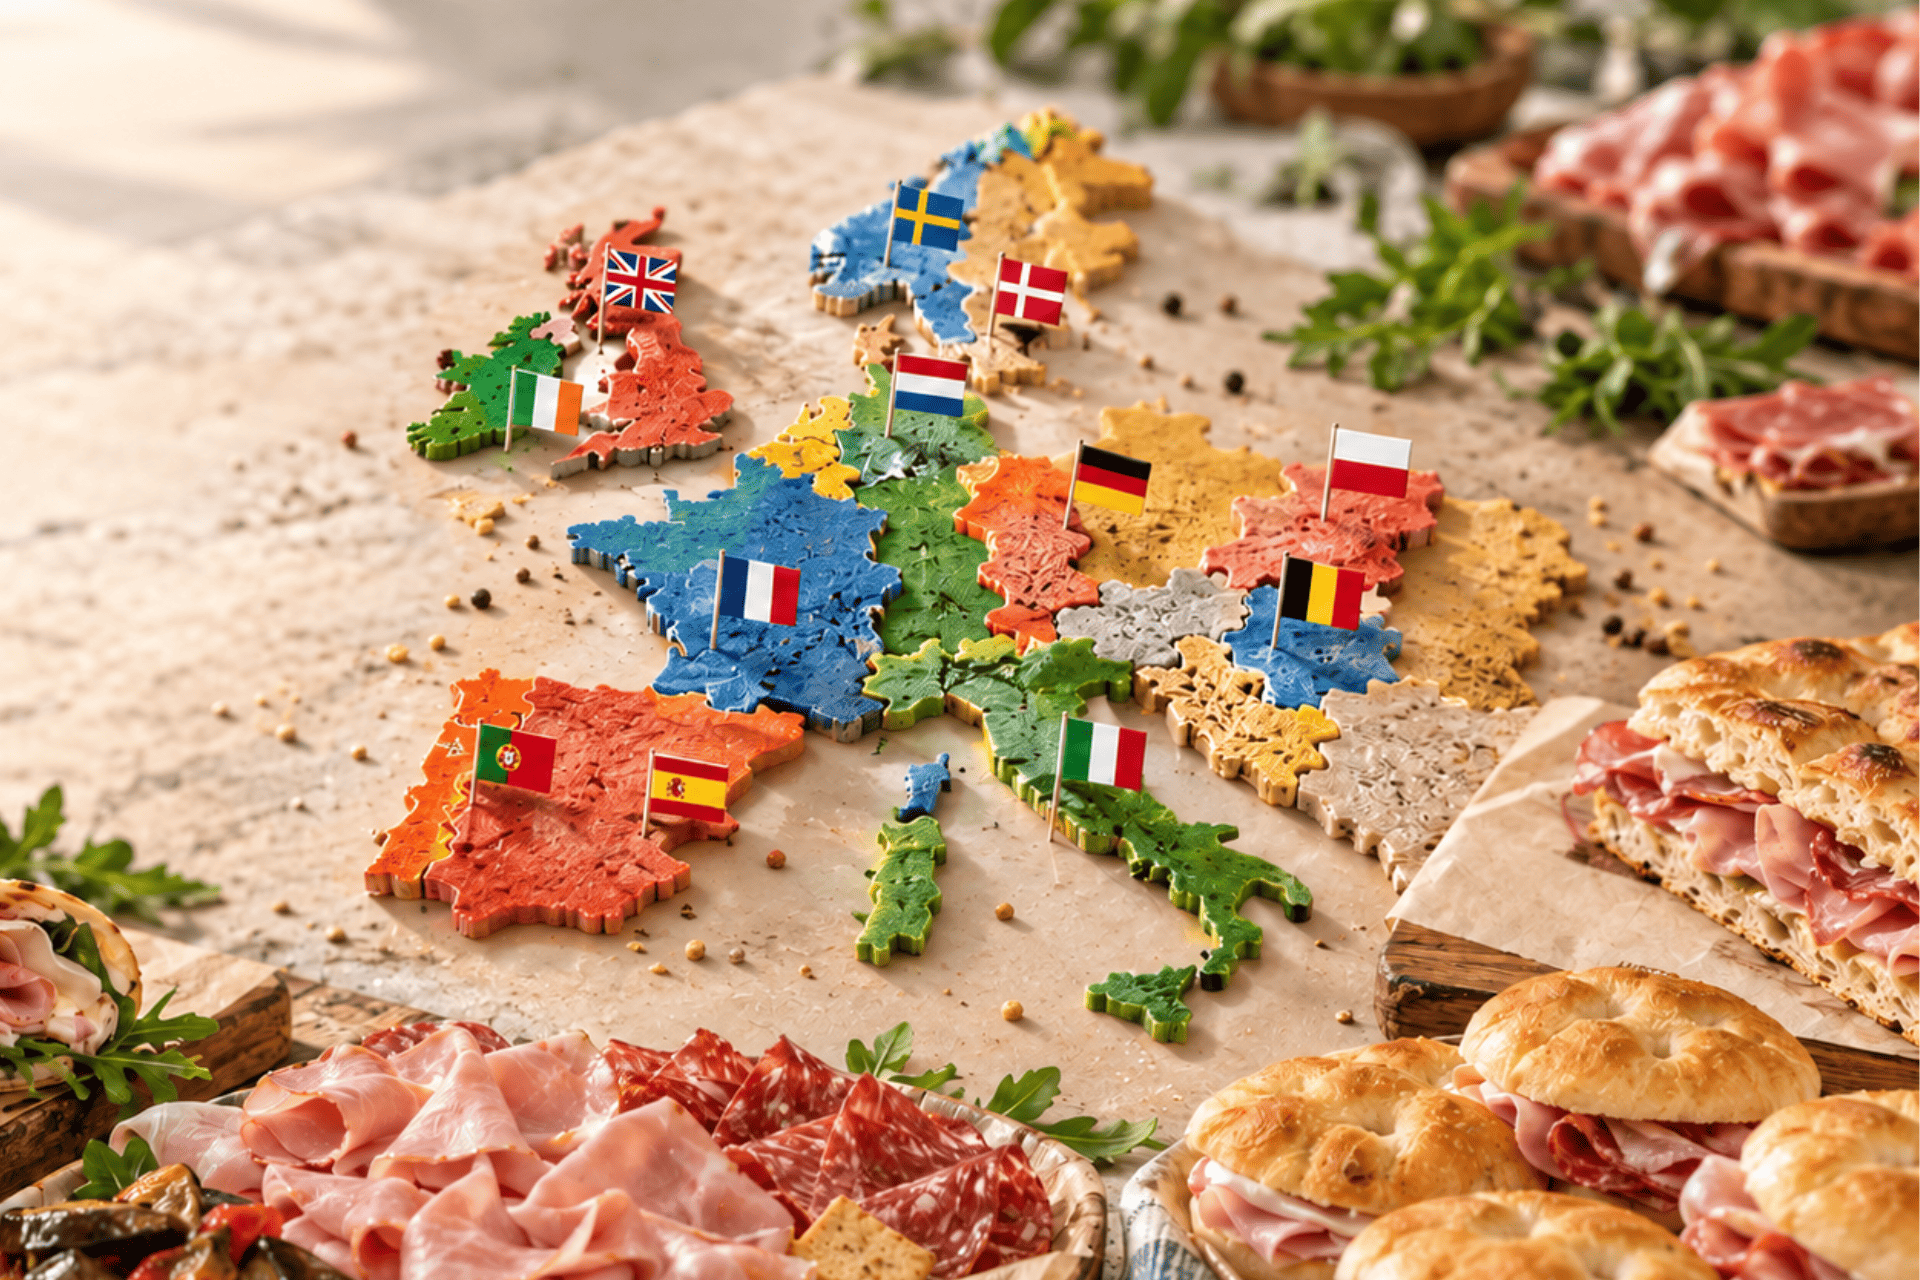
Consumi alimentari in Europa: tendenze in 12 Paesi
Che cosa cercano oggi i consumatori europei quando acquistano un alimento? La risposta non è uguale per tutti. Salute, gusto, praticità, qualità degli ingredienti e attenzione al prezzo sono fattori che attraversano i mercati del continente, ma assumono significati diversi in base alle abitudini alimentari, al contesto economico e alle aspettative dei consumatori.
Le analisi pubblicate nel 2026 da FoodNavigator, insieme agli studi di società di ricerca e osservatori del settore, restituiscono un quadro articolato: diversi modi di interpretare il rapporto con il cibo.
La praticità non basta
Il bisogno di risparmiare tempo è uno dei fenomeni più trasversali. Pasti pronti, alimenti facili da preparare e soluzioni adatte a una vita quotidiana sempre più dinamica rispondono a un’esigenza concreta. Ma la velocità, da sola, non garantisce che un prodotto venga percepito come interessante.
In Italia, questa esigenza si accompagna a una particolare attenzione alla naturalità degli ingredienti e alla composizione degli alimenti. Secondo i dati riportati da FoodNavigator, circa il 59% dei consumatori italiani dichiara di cercare pasti veloci e facili da preparare, mentre il 45% presta attenzione agli ingredienti naturali e l’81% afferma di cercare di moderare o evitare il consumo di alimenti ultra-processati.
Anche in Spagna la ricerca di praticità convive con l’attenzione alla composizione dei prodotti e alla familiarità dei sapori. Nei Paesi Bassi, invece, le analisi evidenziano l’interesse per soluzioni refrigerate che uniscono comodità e qualità percepita.
Salute e proteine
La salute continua a influenzare le scelte alimentari, ma il modo in cui viene interpretata sta diventando più articolato. Le proteine restano un riferimento importante, soprattutto in alcune categorie e fasce di consumatori, ma non rappresentano una priorità uniforme in tutta Europa.
In Francia, l’attenzione si concentra anche sulla qualità delle proteine: il 54% dei consumatori, secondo i dati riportati da FoodNavigator, dichiara di prestarle attenzione. In Germania, accanto all’interesse per fonti proteiche diversificate, emerge una certa stanchezza verso l’enfasi eccessiva sul contenuto proteico. L’analisi riporta che il 64% dei consumatori tedeschi considera eccessiva l’attenzione dedicata agli alimenti ad alto contenuto proteico.
Nei Paesi Bassi e in Irlanda, il discorso si amplia verso fibre, salute intestinale e alimenti funzionali. L’interesse non riguarda soltanto la presenza di un singolo nutriente, ma anche il beneficio che il prodotto promette di offrire nell’alimentazione quotidiana.
Ingredienti, origine e trasparenza
Il rapporto con gli ingredienti rappresenta un altro elemento centrale, anche se assume sfumature diverse nei singoli mercati.
In Francia, la provenienza locale e la qualità degli ingredienti sono associate alla fiducia e al sostegno all’agricoltura nazionale. In Danimarca, l’origine del prodotto è particolarmente rilevante in alcune categorie, soprattutto quelle lattiero-casearie. In Germania, invece, il richiamo alla tradizione e alla familiarità può contribuire a rendere un prodotto rassicurante in un contesto di cambiamento.
In Italia, l’attenzione alla naturalità si accompagna alla volontà dichiarata di moderare o evitare il consumo di alimenti ultra-processati. In Spagna, il 45% dei consumatori dichiara di sentirsi in colpa quando consuma alimenti ultra-processati: un dato che evidenzia il peso delle percezioni personali nel rapporto con il cibo, senza indicare necessariamente un comportamento d’acquisto conseguente.
Meno carne? Sì, no, forse…
Anche l’evoluzione delle abitudini legate al consumo di carne mostra differenze significative. Le dichiarazioni dei consumatori, tuttavia, non sempre coincidono con l’andamento dei consumi effettivi.
Nei Paesi Bassi, il flexitarianismo ha acquisito maggiore spazio: secondo i dati Euromonitor riportati da FoodNavigator, la quota di consumatori flexitariani è passata dal 12,9% nel 2020 al 15,3% nel 2025.
In Spagna, il 46% dei consumatori che mangiano carne dichiara di averne limitato il consumo. La riduzione, tuttavia, non coincide necessariamente con l’adozione di una dieta vegetariana: può tradursi in porzioni più piccole, pasti senza carne o una maggiore alternanza tra diverse fonti proteiche.
Anche in Italia emerge una propensione dichiarata a ridurre il consumo di carne. Secondo un’indagine europea pubblicata da ProVeg International, il 59% dei consumatori italiani che mangiano carne dichiara di stare riducendone il consumo annuale. I dati sui consumi effettivi restituiscono però un quadro più articolato: nel 2025, secondo Ismea, il consumo apparente pro capite di carne avicola è passato da 22,1 a 23 kg, mentre quello di carne suina e salumi è salito da 27,2 a 27,6 kg.
In Francia, un’indagine Insee condotta nel 2025 rileva che il 48% della popolazione limita il consumo di carne rossa, mentre un ulteriore 22% dichiara di non mangiarla o di consumarla raramente. Tra le motivazioni della riduzione figurano soprattutto la salute e il costo. Secondo FranceAgriMer, il consumo complessivo di carne in Francia è aumentato dell’1,3% nel 2025, dopo la crescita del 2,4% registrata nel 2024, con andamenti differenti tra le categorie.
Il quadro danese è differente. L’analisi di mercato segnala che la disponibilità di alternative vegetali non si è tradotta automaticamente in una diminuzione significativa del consumo complessivo di carne.
Il risparmio assume forme diverse
La pressione economica attraversa numerosi mercati europei, modificando il modo in cui le famiglie pianificano e gestiscono gli acquisti.
In Portogallo, le analisi di NielsenIQ descrivono una maggiore frequenza degli acquisti e una riduzione della spesa per singola occasione, con panieri più piccoli. In Polonia, la necessità di controllare il budget si accompagna a un ritorno alla cucina domestica e a una maggiore attenzione agli alimenti freschi. Secondo PwC, il 59% dei consumatori polacchi indica il prezzo come criterio d’acquisto prioritario.
In Svezia, le private label e il rapporto qualità-prezzo assumono un ruolo rilevante anche in categorie che intercettano nuove tendenze alimentari. In Belgio, i dati di YouGov mostrano l’importanza delle promozioni e delle strategie di risparmio nella spesa quotidiana. Nel quarto trimestre 2025, il mercato dei beni di largo consumo ha registrato una crescita annua in valore dello 0,4%; sull’intero anno, la crescita è stata dell’1,8%. Questi dati descrivono l’andamento del mercato in valore, non necessariamente una crescita dei volumi acquistati.
Nel Regno Unito, infine, il desiderio di familiarità e nostalgia convive con la curiosità verso esperienze nuove. Secondo i dati riportati da FoodNavigator, il 62% degli acquirenti di prodotti stagionali dichiara di scegliere alimenti o bevande che ricordano l’infanzia, mentre il 70% dei consumatori apprezza prodotti capaci di offrire esperienze nuove.
Dodici mercati, dodici identikit
Le analisi restituiscono profili differenti, che sintetizzano le tendenze prevalenti.
- ITALIA — Semplicità, naturalità, praticità. Vuole risparmiare tempo, ma presta attenzione agli ingredienti e alla composizione degli alimenti.
- FRANCIA — Qualità, origine, proteine. Cerca ingredienti naturali, presta attenzione alla provenienza e distingue sempre più la qualità delle fonti proteiche.
- GERMANIA — Proteine, tradizione, familiarità. È interessato alla diversificazione alimentare, ma non vuole che l’innovazione nutrizionale diventi un’ossessione.
- SPAGNA — Comodità, gusto, flessibilità. Cerca soluzioni pratiche, mantiene un legame con i sapori familiari e una parte dei consumatori sta riducendo la carne.
- REGNO UNITO — Nostalgia, novità, sperimentazione. Alterna il richiamo ai sapori dell’infanzia alla curiosità verso esperienze alimentari nuove.
- PAESI BASSI — Funzionalità, qualità, flessibilità. Guarda ai benefici nutrizionali e sperimenta modalità più flessibili di consumo delle proteine.
- IRLANDA — Benessere, proteine, convenienza. È interessata agli alimenti funzionali, ma valuta anche il prezzo e la chiarezza delle informazioni.
- SVEZIA — Prezzo, funzionalità, sostenibilità. Cerca valore e convenienza, senza trascurare gli aspetti ambientali.
- DANIMARCA — Origine, latticini, gratificazione. Attribuisce importanza alla qualità locale e ai prodotti familiari, senza abbandonare necessariamente la carne.
- PORTOGALLO — Risparmio, acquisti mirati, praticità. Controlla la spesa e tende a distribuire gli acquisti in occasioni più piccole e frequenti.
- POLONIA — Prezzo, freschezza, cucina domestica. Cerca di contenere il budget e valorizza gli alimenti freschi e le preparazioni in casa.
- BELGIO — Promozioni, convenienza, controllo della spesa. È sensibile alle variazioni dei prezzi e ricorre a strategie d’acquisto orientate al risparmio.
*L’immagine è realizzata con l’IA.


Corte Parma
Via Padre Felice Molga da Mareto 1/A, 43123 Parma - P.IVA: 02187050345
Tel. +39 0521340893
© 2026 Amoretti - All rights reserved. | Privacy policy


